

Hai letto anche tu che entro il 31 dicembre 2026 tutti i lavoratori devono decidere cosa fare del proprio TFR, altrimenti la scelta verrà presa al posto loro?
Lo stanno scrivendo decine di testate. Ed è impreciso.
La riforma introdotta dalla Legge di Bilancio 2026 (Legge 30 dicembre 2025, n. 199) cambia davvero, e in profondità, le regole sulla destinazione del Trattamento di Fine Rapporto. Ma non nel modo in cui viene raccontata. In questo articolo verifichiamo cosa prevede la norma — fonti ufficiali alla mano: Ministero del Lavoro, COVIP, Fondazione Studi Consulenti del Lavoro — e ti aiutiamo a capire su quali basi fare una scelta consapevole tra TFR in azienda e fondo pensione.
La scadenza del 31 dicembre 2026 esiste davvero?
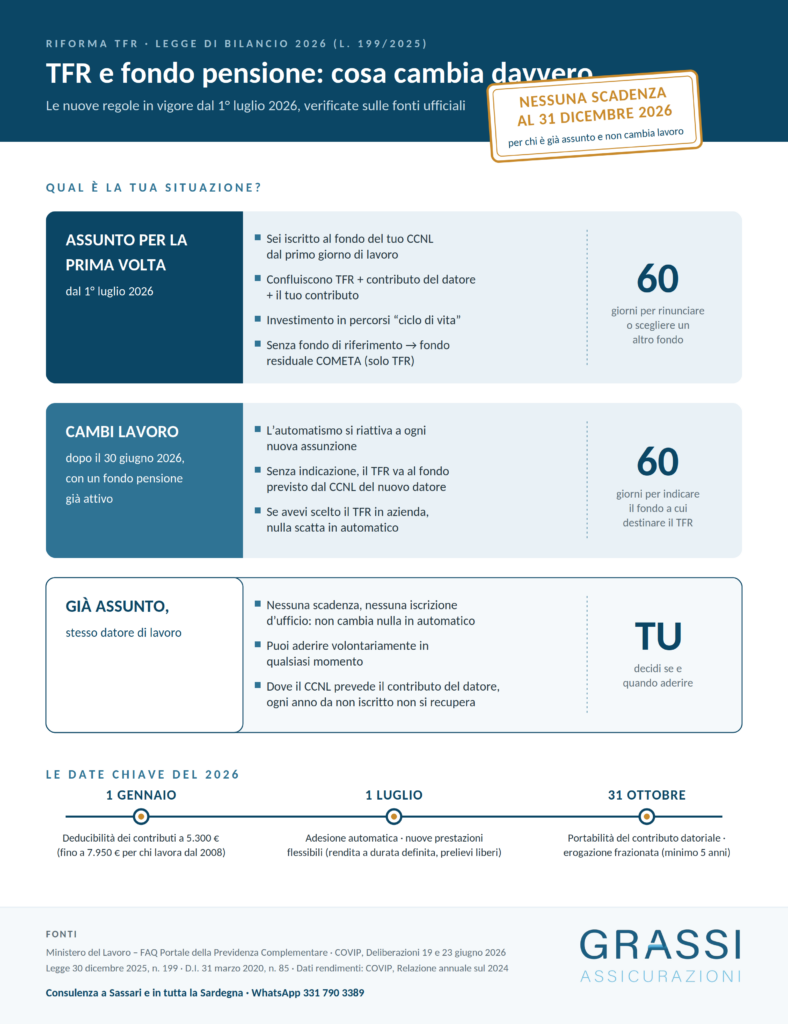
No, non per chi è già assunto e non cambia lavoro. Le nuove regole sull’adesione automatica alla previdenza complementare si applicano ai lavoratori del settore privato assunti dal 1° luglio 2026 e a chi, dopo quella data, inizia un nuovo rapporto di lavoro avendo già un fondo pensione attivo. Per chi è già in forza e resta nella propria azienda non cambia nulla in automatico: nessuna scadenza, nessun conferimento d’ufficio.
Lo confermano le FAQ ufficiali del Ministero del Lavoro pubblicate sul Portale della Previdenza Complementare, le istruzioni COVIP del 19 giugno 2026 e i materiali della Fondazione Studi Consulenti del Lavoro, che indicano espressamente come destinatari della riforma gli assunti dal 1° luglio 2026.
Allora perché tante testate parlano di una scadenza per tutti? Perché la riforma è complessa, distingue tre situazioni diverse, e nella semplificazione giornalistica le tre corsie sono state fuse in una. Vediamole una per una.
Nessuna scadenza. Quindi posso rimandare?
Puoi. Ma è utile sapere quanto può costare ogni anno in cui non decidi.
Prima una premessa, importante: non tutti i contratti collettivi prevedono un fondo di categoria con contributo a carico del datore di lavoro. E dove è previsto, percentuali e condizioni cambiano da contratto a contratto. Il primo passo, sempre, è verificare cosa prevede il tuo CCNL.
Dove il contratto lo prevede — ed è il caso di molti dei principali CCNL — il meccanismo funziona così: se aderisci al fondo di categoria versando anche il tuo contributo minimo, il datore di lavoro è tenuto a versare un contributo aggiuntivo sulla tua posizione. È retribuzione a tutti gli effetti, che ti spetta a una sola condizione: essere iscritto.
In questi casi, chi non è iscritto non sta semplicemente “rinviando una decisione”: sta rinunciando ogni mese a una parte della propria retribuzione — e quei versamenti non sono recuperabili, perché la contribuzione non è retroattiva. Per dare un ordine di grandezza: con un contributo datoriale dell’1,5% su una retribuzione di 28.000 € lordi, parliamo di oltre 400 € l’anno che semplicemente non arrivano nelle tue tasche.
La domanda giusta, quindi, non è “entro quando devo decidere?”. È: “cosa prevede il mio contratto — e quanto mi costa non saperlo?”
Riforma TFR 2026: le tre situazioni possibili
Valutiamo cosa cambia e quale considerazioni fare nelle tre situazioni lavorative più comuni:
- Prima assunzione a partire dal 1 luglio 2026
- Nuovo contratto dopo il 30 giugno 2026
- Stesso contratto e stesso datore di lavoro
Prima assunzione dal 1 luglio: 60 giorni di tempo per scegliere
Per te vale la novità più forte: l’adesione automatica, che sostituisce il vecchio silenzio-assenso. Sei considerato iscritto alla forma pensionistica prevista dal tuo contratto collettivo fin dal primo giorno di lavoro. Hai poi 60 giorni dall’assunzione per decidere diversamente: mantenere il TFR in azienda, scegliere un altro fondo, oppure non fare nulla — e in quel caso l’adesione si consolida e diventa irrevocabile.
Tre cose che il tuo datore di lavoro deve dirti (e che spesso non vengono raccontate):
- Con l’adesione automatica non parte solo il TFR: partono anche il contributo a carico del datore di lavoro e il tuo contributo, nella misura prevista dal contratto collettivo. Il tuo contributo non è dovuto solo se la retribuzione annua lorda è inferiore all’assegno sociale (7.101,12 € per il 2026).
- I versamenti non finiscono più nel vecchio comparto garantito, ma in percorsi “ciclo di vita” (life-cycle): più dinamici quando sei giovane, progressivamente più prudenti verso la pensione.
- Se il tuo contratto non individua alcun fondo, l’iscrizione va alla forma pensionistica residuale prevista per legge: attualmente è il Fondo COMETA, subentrato a FONDINPS dal 1° ottobre 2020 ai sensi del Decreto interministeriale 31 marzo 2020, n. 85 (G.U. n. 190 del 30 luglio 2020), come confermano le FAQ del Ministero del Lavoro aggiornate alla riforma. In questo caso confluisce il solo TFR, senza contributi aggiuntivi, perché manca un accordo collettivo che li preveda.
Entro i 60 giorni la rinuncia è possibile e ha effetto retroattivo. Successivamente ai 60 giorni, la scelta verso il fondo è definitiva.
Nuovo contratto dal 1 Luglio: silenzio-assenso non necessariamente automatico
Il meccanismo automatico si riattiva a ogni nuova assunzione. Il nuovo datore di lavoro deve informarti e chiederti una dichiarazione sulla tua situazione previdenziale: hai 60 giorni per indicare a quale forma pensionistica destinare il TFR che maturerai. Se non lo fai, il TFR confluisce automaticamente nel fondo previsto dal contratto collettivo del nuovo datore. Se invece nel rapporto precedente avevi scelto di tenere il TFR in azienda, o non hai alcuna adesione in essere, l’automatismo non opera.
Stesso contratto: decidi tu
Per te non scatta nulla in automatico. Nessuna scadenza al 31 dicembre 2026, nessuna iscrizione d’ufficio. Puoi però aderire volontariamente alla previdenza complementare in qualsiasi momento, con le regole ordinarie. Ed è proprio qui che vale la pena fermarsi un attimo e valutare la scelta più conveniente.
TFR in azienda o fondo pensione: il confronto nei numeri
Il TFR lasciato in azienda si rivaluta per legge (art. 2120 del Codice Civile): 1,5% fisso più il 75% dell’inflazione ISTAT. I fondi pensione investono invece sui mercati. Ecco il confronto sui dati ufficiali COVIP (Relazione annuale sul 2024):
| TFR in azienda | Fondo pensione | |
| Rendimento 2024 (netto) | +1,9% | Azionari: +10,4% (negoziali e aperti), +12,9% (PIP), Bilanciati: +6,4% – +6,6% |
| Rendimento medio annuo 2015 – 2024 | +2,4% | Linee azionarie: +4,4% – +4,7% |
| Contributo del datore di lavoro | No | Si, se previsto dal CCNL e se iscritto |
| Tassazione finale | Separata, aliquota media in genere tra il 23% e il 43% | Imposta sostitutiva del15%, che scende fino al 9% |
| Disponibilità a fine rapporto | 100% alla cessazione | Fino al 50% in capitale + rendita o nuove formule flessibili; anticipazioni per casa e salute |
Il divario di circa 2 punti percentuali l’anno sull’orizzonte decennale può sembrare piccolo. Ma su 20–25 anni di accumulo, con l’interesse composto, la differenza sul capitale finale diventa molto rilevante — ed è amplificata dal contributo datoriale e dal risparmio fiscale, che il TFR in azienda non può replicare.
Un’avvertenza doverosa: i rendimenti passati non sono indicativi di quelli futuri. I comparti azionari possono attraversare anni negativi (il 2022 lo è stato per tutti i mercati). Per questo l’orizzonte temporale e il profilo di rischio contano quanto i numeri.
I vantaggi fiscali aggiornati al 2026
La Legge di Bilancio 2026 ha rafforzato anche la leva fiscale:
Deducibilità dei contributi. Dal periodo d’imposta 2026 il limite annuo di deducibilità sale da 5.164,57 € a 5.300 €. Chi ha iniziato a lavorare dopo il 2007 può inoltre dedurre fino a 2.650 € aggiuntivi l’anno (tetto complessivo 7.950 €) nei vent’anni successivi al quinto di partecipazione, per recuperare il plafond non utilizzato nei primi cinque. Con un’aliquota marginale IRPEF del 35%, ogni 1.000 € versati e dedotti significano circa 350 € di imposte in meno.
Tassazione alla liquidazione. Il TFR in azienda è tassato con la tassazione separata: un’aliquota media che, per la maggior parte dei lavoratori, si colloca tra il 23% e il 43%. La posizione nel fondo pensione sconta invece un’imposta sostitutiva del 15%, che si riduce fino al 9% dopo 35 anni di partecipazione. Sulla stessa somma, la differenza può valere migliaia di euro.
Le novità sul TFR che quasi nessuno racconta
La riforma non tocca solo l’adesione. Tre cambiamenti rispondono proprio alle obiezioni più frequenti di chi finora ha esitato:
- “Se aderisco al fondo di categoria, resto legato per sempre.” Non più. Dal 31 ottobre 2026 entra in vigore la portabilità del contributo datoriale: dopo almeno 2 anni di partecipazione potrai trasferire la tua posizione verso un altro fondo — anche aperto o individuale — portando con te il diritto ai futuri contributi del datore, che prima si perdevano.
- “E se poi i soldi restano bloccati in una rendita rigida?” La legge introduce tre nuove modalità di erogazione, alternative alla rendita vitalizia: la rendita a durata definita (rate annuali calcolate sull’aspettativa di vita ISTAT), i prelievi liberamente determinabili entro un tetto annuo — entrambe tassate dal 15% fino al 9% — e, dal 31 ottobre, l’erogazione frazionata su almeno 5 anni (tassata dal 20% fino al 15%). Resta ferma la possibilità di ricevere fino al 50% in capitale. Quando arriverà il momento, sarai tu a decidere come ricevere i tuoi soldi.
- “Tanto i soldi delle adesioni tacite finiscono nel comparto garantito che rende zero.” Anche questo è cambiato: le adesioni automatiche vengono investite in percorsi ciclo di vita calibrati sull’età, non più nel garantito per default.
Come scegliere: i tre parametri che contano
Non tutti i fondi sono uguali. Prima di aderire — o di confrontare più fondi — valuta:
1. ISC (Indicatore Sintetico dei Costi): i costi incidono direttamente sul montante finale. La COVIP pubblica l’ISC di tutti i fondi; a dieci anni la media va dallo 0,49% dei fondi negoziali fino a oltre il 2% dei PIP.
2. Rendimenti storici su 5, 10 e 20 anni: mai su un singolo anno.
3. Il comparto: garantito, bilanciato o azionario. La scelta giusta dipende dagli anni che ti separano dalla pensione, non dal rendimento dell’anno scorso.
E soprattutto: la scelta giusta dipende dalla tua situazione — età, CCNL, reddito, obiettivi. Non esiste una risposta uguale per tutti.
La nostra consulenza per la tua scelta sul TFR
In Grassi Assicurazioni affianchiamo da anni lavoratori, professionisti e aziende della Sardegna nelle scelte di previdenza e protezione. Non partiamo dal prodotto: partiamo da te. Dalla tua età, dal tuo contratto, dal tuo reddito, dai tuoi obiettivi di vita — e dai sogni che quella pensione dovrà sostenere: il tempo per la famiglia, i progetti finora rimandati, la libertà di scegliere come vivere i tuoi anni. Poi, numeri alla mano, ti aiutiamo a capire quale strada li protegge meglio.
Se dopo aver letto questo articolo ti è rimasta anche una sola domanda, è il segnale che vale la pena parlarne. La consulenza è il nostro mestiere: a Sassari, nella nostra agenzia, o a distanza per tutta la Sardegna.
Puoi contattarci su whatsapp +39 331 790 3389 o via email info@grassiassicurazioni.it
Domande frequenti sul TFR e la riforma 2026
Sono già assunto: devo fare qualcosa entro il 31 dicembre 2026?
No. Se sei già in forza e non cambi lavoro, la riforma non prevede per te alcuna scadenza né alcun conferimento automatico. Puoi però aderire volontariamente a un fondo pensione in qualsiasi momento.
Cosa succede se vengo assunto dopo il 1° luglio 2026 e non scelgo?
Decorsi 60 giorni dall’assunzione, l’adesione automatica al fondo previsto dal tuo contratto collettivo si consolida: vi confluiscono il TFR maturando, il contributo del datore e il tuo contributo. Entro i 60 giorni puoi rinunciare con effetto retroattivo.
La scelta del fondo pensione è reversibile?
Il conferimento del TFR alla previdenza complementare è irreversibile: non si può tornare al TFR in azienda. Puoi però cambiare fondo dopo 2 anni e, dal 31 ottobre 2026, portare con te anche il contributo datoriale. Chi tiene il TFR in azienda, invece, può passare al fondo in qualsiasi momento.
Perdo il TFR già accantonato in passato?
No. La scelta riguarda solo il TFR che matura da quel momento in poi. Quanto già accantonato resta dov’è, con le regole ordinarie.
Il fondo pensione rende davvero più del TFR in azienda?
Sul decennio 2015–2024 le linee azionarie hanno reso in media il 4,4–4,7% annuo contro il 2,4% della rivalutazione del TFR (dati COVIP). I rendimenti passati non sono però indicativi di quelli futuri, e il risultato dipende dal comparto scelto e dall’orizzonte temporale.
Quanto posso dedurre fiscalmente nel 2026?
Fino a 5.300 € l’anno di contributi versati (escluso il TFR). Chi ha iniziato a lavorare dopo il 2007 può arrivare, a certe condizioni, fino a 7.950 € annui.
A chi non si applica l’adesione automatica?
A chi è già in forza e non cambia lavoro, ai dipendenti pubblici, ai lavoratori domestici e ai contratti a termine di durata inferiore a 60 giorni.
